
Nieuws
Hoe werkt de pseudo-eindheffing 2027?
Op 1 januari 2027 gaat een nieuwe fiscale regeling in: de pseudo-eindheffing voor fossiele personenauto's. Werkgevers kunnen daardoor te maken krijgen met een extra heffing wanneer zij een benzine-, diesel-, hybride- of plug-inhybride personenauto aan een werknemer ter beschikking stellen voor privégebruik of woon-werkverkeer.
De pseudo-eindheffing verschilt op belangrijke punten van de reguliere bijtelling. Zo geldt woon-werkverkeer voor de bijtelling als zakelijk gebruik, maar voor de pseudo-eindheffing juist als privégebruik.
Laatst bijgewerkt: 26 oktober: in het wetsvoorstel Overige fiscale maatregelen 2027 zijn aanvullende uitzonderingen en versoepelingen voorgesteld. Het gaat onder meer om vervangend vervoer tijdens onderhoud of reparatie, bepaalde kortdurende huur- en deelauto's en een verlenging van het overgangsrecht tot en met 31 december 2030. Deze wijzigingen moeten nog door de Tweede en Eerste Kamer worden goedgekeurd.
In deze blog leggen we uit wanneer de pseudo-eindheffing geldt, hoe de berekening werkt, wat het verschil is met bijtelling en hoe een goede ritten- en wagenparkadministratie helpt om het gebruik van voertuigen inzichtelijk te houden.
Achtergrond
Waarom wordt pseudo-eindheffing ingevoerd?
De pseudo-eindheffing is ingevoerd om de zakelijke markt sneller te laten overstappen op emissievrije personenauto's. Vanaf 1 januari 2027 wordt het voor werkgevers fiscaal duurder om nieuwe fossiele personenauto's voor privégebruik of woon-werkverkeer aan werknemers ter beschikking te stellen.
De heffing bedraagt 12% van de fiscale waarde van de auto per jaar. Onder fossiele personenauto's vallen voor deze regeling personenauto's waarvan uit het kentekenregister niet blijkt dat de CO₂-uitstoot 0 gram per kilometer bedraagt. Daardoor kunnen benzine-, diesel-, hybride- en plug-inhybride auto's onder de regeling vallen.
De pseudo-eindheffing is een werkgeversheffing en staat los van de reguliere bijtelling van de werknemer. Beide regelingen kunnen dus tegelijkertijd op dezelfde auto van toepassing zijn.
Personenauto's
Voor wie geldt de pseudo-eindheffing?
De pseudo-eindheffing geldt voor werkgevers die een fossiele personenauto ook voor privédoeleinden aan één of meer werknemers ter beschikking stellen. Voor deze regeling wordt woon-werkverkeer eveneens als privégebruik beschouwd.
Het is niet van belang of de werkgever juridisch eigenaar van de auto is. Ook een leaseauto, huurauto, deelauto of gebruikte auto kan daarom onder de regeling vallen.
De regeling ziet op personenauto's. Bestelauto's en vrachtauto's vallen niet onder deze specifieke pseudo-eindheffing voor fossiele personenauto's.
Een IB-ondernemer, zoals een zzp'er met een eenmanszaak, valt voor de auto die hij zelf gebruikt niet onder deze werkgeversheffing. Heeft de ondernemer werknemers aan wie fossiele personenauto's voor privégebruik of woon-werkverkeer ter beschikking worden gesteld, dan kan de pseudo-eindheffing voor die auto's wel gelden.
Ook een DGA kan met de regeling te maken krijgen wanneer zijn bv een fossiele personenauto aan hem als werknemer ter beschikking stelt voor privégebruik of woon-werkverkeer.
12% van cataloguswaarde
Hoe werkt de pseudo-eindheffing?
De pseudo-eindheffing bedraagt 12% per jaar over de fiscale waarde van de fossiele personenauto. Voor auto's die niet meer dan 25 jaar geleden voor het eerst in gebruik zijn genomen, wordt in beginsel de cataloguswaarde inclusief btw en bpm gebruikt. Voor auto's die meer dan 25 jaar geleden voor het eerst in gebruik zijn genomen, geldt de waarde in het economische verkeer.
Bij een auto met een cataloguswaarde van €35.000 bedraagt de pseudo-eindheffing bij een volledig kalenderjaar:
€35.000 × 12% = €4.200 per jaar
Dat komt overeen met €350 per kalendermaand.
De pseudo-eindheffing wordt per kalendermaand berekend. Staat een fossiele personenauto slechts een deel van een kalendermaand ook voor privédoeleinden ter beschikking, dan wordt deze volgens de hoofdregel voor die hele kalendermaand meegenomen.
De heffing geldt niet wanneer de auto uitsluitend zakelijk ter beschikking staat en privégebruik, waaronder woon-werkverkeer voor deze regeling, daadwerkelijk is uitgesloten. Het gaat dus niet alleen om het aantal werkelijk gereden privékilometers, maar ook om de vraag waarvoor de werkgever de auto ter beschikking stelt.
Dit verschilt van de reguliere bijtelling. Voor de bijtelling kan een werknemer bij maximaal 500 privékilometers per kalenderjaar en voldoende bewijs buiten de bijtelling blijven. Woon-werkverkeer telt daarbij als zakelijk. Voor de pseudo-eindheffing geldt die 500-kilometergrens niet en wordt woon-werkverkeer juist als privégebruik aangemerkt.
Pseudo-eindheffing versus bijtelling
Verschillende rekenvoorbeelden
Het verschil tussen bijtelling en pseudo-eindheffing wordt het duidelijkst aan de hand van voorbeelden. In onderstaande scenario's gebruiken we een benzineauto met een cataloguswaarde van €35.000. De pseudo-eindheffing bedraagt bij een volledig kalenderjaar €4.200, oftewel €350 per kalendermaand.
| Scenario | Gebruik | Bijtelling werknemer | Pseudo-eindheffing werkgever |
|---|---|---|---|
| 1. Alleen zakelijke rittenGeen privé- of woon-werkgebruik | 100% zakelijke ritten Geen privégebruik Geen woon-werkverkeer |
Geen bijtelling Geen bijtelling wanneer de auto aantoonbaar niet privé wordt gebruikt. |
Niet van toepassing Geen pseudo-eindheffing wanneer de auto uitsluitend zakelijk ter beschikking staat. Voorbeeld: een poolauto die alleen tijdens werktijd wordt gebruikt en niet mee naar huis mag. |
| 2. Minder dan 500 km privéWel woon-werkverkeer | 400 km privé per jaar 15.000 km woon-werkverkeer |
Geen bijtelling Mits de werknemer op kalenderjaarbasis niet meer dan 500 privékilometers rijdt en dit voldoende kan aantonen. Woon-werkverkeer geldt voor de reguliere bijtelling als zakelijk. |
Wel van toepassing€4.200 per volledig jaarVoor de pseudo-eindheffing wordt woon-werkverkeer als privégebruik beschouwd. Daardoor kan de werkgever wél pseudo-eindheffing betalen terwijl de werknemer geen reguliere bijtelling heeft. |
| 3. Privégebruik én woon-werkMeer dan 500 km privé | 2.000 km privé 12.000 km woon-werkverkeer |
Wel bijtelling22% × €35.000 = €7.700 per jaarHoeveel belasting de werknemer daar uiteindelijk over betaalt, hangt af van de persoonlijke fiscale situatie. | Wel van toepassing€4.200 per volledig jaarDe werknemer krijgt te maken met bijtelling en de werkgever daarnaast met de afzonderlijke pseudo-eindheffing. |
| 4. Alleen woon-werkverkeerGeen overige privéritten | 0 km overige privéritten 18.000 km woon-werkverkeer |
Geen bijtelling door woon-werk Woon-werkkilometers gelden voor de reguliere bijtelling als zakelijke kilometers. |
Wel van toepassing€4.200 per volledig jaarDit is een belangrijk verschil: woon-werkverkeer is zakelijk voor de bijtelling, maar wordt voor de pseudo-eindheffing als privégebruik aangemerkt. |
| 5. Veel privégebruikPrivé én woon-werk | 10.000 km privé 10.000 km woon-werkverkeer |
Wel bijtelling22% × €35.000 = €7.700 per jaar | Wel van toepassing€4.200 per volledig jaarHet aantal privékilometers verandert de hoogte van de pseudo-eindheffing niet. De waarde van de auto en het aantal kalendermaanden waarvoor de regeling geldt zijn bepalend. |
| 6. Tijdelijk vervangende benzineautoVaste auto tijdelijk bij garage | De vaste auto staat 5 dagen bij de garage voor onderhoud. In die periode krijgt de werknemer een fossiele vervangende personenauto van €35.000 die ook voor woon-werk wordt gebruikt. | Afhankelijk van situatie Of reguliere bijtelling ontstaat, hangt af van het totale privégebruik en de fiscale situatie rond de auto's. Woon-werkverkeer geldt voor de reguliere bijtelling als zakelijk. |
Voorgestelde uitzondering Zonder uitzondering zou een deel van een kalendermaand in beginsel tot €350 pseudo-eindheffing kunnen leiden. Volgens het wetsvoorstel wordt vervangend vervoer wegens onderhoud of reparatie gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode uitgezonderd. Ook schadeherstel en een bandenwissel vallen hieronder. In dit voorbeeld van vijf dagen ontstaat daardoor geen pseudo-eindheffing voor de vervangende auto als aan de voorwaarden wordt voldaan. |
Geen pseudo-eindheffing, wel alle data
Over op EV's? Kies voor Echoes
Is de pseudo-eindheffing voor uw organisatie aanleiding om het wagenpark verder te elektrificeren? Dan wordt inzicht in het daadwerkelijke gebruik van voertuigen extra belangrijk. Welke auto's rijden dagelijks lange afstanden, welke voertuigen staan veel stil en waar past een elektrische auto praktisch binnen het gebruikspatroon?
Met Echoes beheert u connected voertuigdata zonder dat voor ondersteunde auto's extra telematicahardware hoeft te worden ingebouwd. Gegevens van verschillende automerken worden samengebracht in één platform, zodat u onder andere inzicht krijgt in locatie, kilometerstanden, brandstof- of laadniveau, onderhoudsinformatie en andere beschikbare OEM-data.
Zo kunt u niet alleen voertuigen centraal beheren, maar ook beter onderbouwen waar elektrificatie binnen uw wagenpark praktisch en financieel past.
Pseudo-eindheffing en verschillende bestuurders
Hoe zit het met leenauto’s, vervangend vervoer, huurauto’s en lease?
Volgens de hoofdregel wordt de pseudo-eindheffing per specifieke auto en per kalendermaand beoordeeld. Staat een fossiele personenauto in een kalendermaand ook voor privégebruik of woon-werkverkeer ter beschikking, dan kan voor die kalendermaand pseudo-eindheffing ontstaan.
Vervangend vervoer bij onderhoud, reparatie of schade
In het wetsvoorstel Overige fiscale maatregelen 2027 is een uitzondering opgenomen voor tijdelijk vervangend vervoer. Wanneer de vaste auto vanwege onderhoud of reparatie tijdelijk wordt vervangen, blijft de vervangende auto volgens het voorstel maximaal 14 kalenderdagen per onderhouds- of reparatieperiode buiten de pseudo-eindheffing. Ook schadeherstel en een bandenwissel vallen hieronder.
De termijn begint bij iedere afzonderlijke onderhouds- of reparatieperiode opnieuw. Duurt de vervanging langer dan 14 kalenderdagen, dan vervalt de uitzondering vanaf dag 15. Voor de kalendermaand waarin deze dag valt, kan daardoor alsnog pseudo-eindheffing verschuldigd zijn.
Deze uitzondering is structureel bedoeld en heeft volgens het wetsvoorstel geen einddatum.
Kortdurend gebruik van huur- en deelauto's
Daarnaast wordt een tijdelijke uitzondering voorgesteld voor een fossiele personenauto die per werkgever en per kalenderjaar gedurende maximaal één periode van zeven aaneengesloten dagen ook voor privédoeleinden ter beschikking wordt gesteld.
Op 9 oktober 2026 heeft het kabinet verduidelijkt dat de uitzondering volledig vervalt wanneer dezelfde auto in dat kalenderjaar in meerdere afzonderlijke periodes wordt gebruikt of de toegestane periode wordt overschreden.
Een voorbeeld: een werkgever huurt in januari zeven dagen een fossiele personenauto en gebruikt dezelfde auto in oktober opnieuw twee dagen. In dat geval vervalt de uitzondering voor beide periodes. De werkgever kan dan pseudo-eindheffing verschuldigd zijn over zowel januari als oktober.
Wordt in oktober een andere huurauto ingezet, dan wordt voor die auto afzonderlijk beoordeeld of aan de voorwaarden is voldaan.
Deze tijdelijke uitzondering wordt voorgesteld tot en met 31 december 2030 en is niet bedoeld als vrijstelling voor structureel ingezette poolauto's.
Let op: beide uitzonderingen maken deel uit van het wetsvoorstel Overige fiscale maatregelen 2027. De definitieve voorwaarden zijn afhankelijk van de parlementaire behandeling.
Zakelijk, privé, woon-werk
Houd aantoonbaar bij hoe uw auto's worden gebruikt
Voor de pseudo-eindheffing is niet alleen relevant hoeveel privékilometers daadwerkelijk worden gereden. Doorslaggevend is of een fossiele personenauto mede voor privédoeleinden ter beschikking staat. Voor deze regeling wordt ook woon-werkverkeer als privégebruik aangemerkt.
Dat verschilt van de reguliere bijtelling. Daarbij geldt woon-werkverkeer als zakelijk en kan een werknemer zonder bijtelling rijden wanneer het overige privégebruik op kalenderjaarbasis niet meer dan 500 kilometer bedraagt en dit voldoende kan worden aangetoond. Wilt u een fossiele auto buiten de pseudo-eindheffing houden, dan moet privégebruik inclusief woon-werkverkeer daadwerkelijk zijn uitgesloten.
Rittenregistratie en wagenparkbeheer
Leg voertuiggebruik duidelijk en betrouwbaar vast
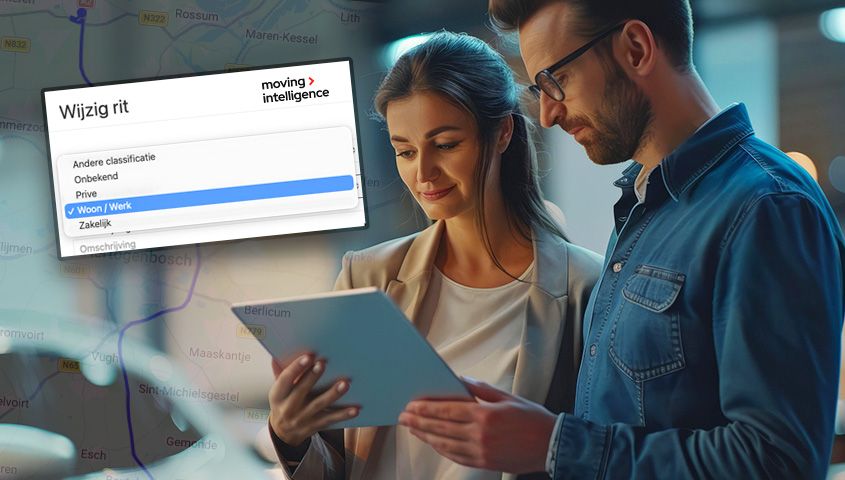
Met rittenregistratie van Moving Intelligence legt u ritten automatisch vast en kunt u deze classificeren als zakelijk, privé of woon-werk. Zo ontstaat een duidelijk overzicht van welke auto wanneer wordt gebruikt en waarvoor.
Dat is vooral relevant bij poolauto's, wisselende bestuurders, vervangend vervoer en grotere wagenparken. Ook bij voorgestelde uitzonderingen voor tijdelijk vervangend vervoer helpt een betrouwbare registratie om gebruik en periodes aantoonbaar vast te leggen. Een rittenregistratie geeft op zichzelf geen vrijstelling van de pseudo-eindheffing, maar ondersteunt wel een controleerbare en consistente administratie.
Voor de voorgestelde uitzonderingen is daarnaast een goede voertuigadministratie belangrijk. Leg per kenteken vast wanneer een auto ter beschikking is gesteld, welke werknemer de auto gebruikt en gedurende welke periode. Bewaar bij huurauto's de huurcontracten en facturen en documenteer bij vervangend vervoer de aanleiding en duur van het onderhoud of de reparatie.
Met deze gegevens kan een werkgever onderbouwen waarom een voertuig onder het overgangsrecht of een uitzondering valt. Rittenregistratie ondersteunt daarbij het inzicht in het voertuiggebruik, maar vervangt niet de overige benodigde administratie.
Overgangsregeling
Hoe zit het met overgangsrecht?
Voor fossiele personenauto's die vóór 1 januari 2027 al door een werkgever aan een of meer werknemers ter beschikking zijn gesteld, geldt overgangsrecht. Deze auto's vallen niet direct vanaf 2027 onder de pseudo-eindheffing.
Volgens het wetsvoorstel Overige fiscale maatregelen 2027 wordt het overgangsrecht verlengd tot en met 31 december 2030. Dit betekent dat de pseudo-eindheffing voor deze auto's vanaf 1 januari 2031 van toepassing kan worden. Deze verlenging moet nog definitief worden goedgekeurd.
Wanneer blijft het overgangsrecht gelden?
Het overgangsrecht is gekoppeld aan de auto en de werkgever. Een auto hoeft niet onafgebroken aan dezelfde werknemer ter beschikking te worden gesteld. Wanneer een werknemer bijvoorbeeld een andere auto krijgt en de oorspronkelijke auto later opnieuw door dezelfde werkgever aan een werknemer ter beschikking wordt gesteld, kan het overgangsrecht behouden blijven.
Wat gebeurt er bij een werkgeverswisseling, fusie of overname?
Bij een gewone werkgeverswisseling gaat het overgangsrecht in beginsel niet automatisch over op de nieuwe werkgever. Wanneer een fossiele personenauto na 1 januari 2027 voor het eerst door een andere werkgever ter beschikking wordt gesteld, kan de pseudo-eindheffing daardoor direct van toepassing zijn.
Bij een overgang van onderneming waarbij de rechten en verplichtingen uit arbeidsovereenkomsten van rechtswege overgaan, kan het overgangsrecht wel behouden blijven. Dit is bijvoorbeeld relevant bij bepaalde fusies en overnames. Niet iedere overname kwalificeert automatisch als een dergelijke overgang.
Het kabinet heeft deze toepassing op 9 oktober 2026 nader verduidelijkt. De Belastingdienst zal hierover aanvullende informatie publiceren in de Nieuwsbrief Loonheffingen 2027 en het Handboek Loonheffingen 2027.
Wat moet een werkgever vastleggen?
Om het overgangsrecht te kunnen onderbouwen, is het belangrijk om per kenteken vast te leggen wanneer de auto voor het eerst ter beschikking is gesteld en door welke werkgever. Bewaar daarnaast relevante leasecontracten, voertuiggegevens en documenten over eventuele wijzigingen in de terbeschikkingstelling.
Bij een fusie of overname is het verstandig ook vast te leggen op welke juridische grond het overgangsrecht behouden blijft.
Let op: de voorgestelde verlenging van het overgangsrecht tot en met 31 december 2030 maakt deel uit van het wetsvoorstel Overige fiscale maatregelen 2027. Zolang deze wijziging niet definitief is aangenomen, geldt de bestaande wettelijke einddatum van 17 september 2030.
Nog vóór 2027 een brandstofauto?
Wat moet u regelen vóór 1 januari 2027?
Overweegt u nog vóór 2027 een benzine-, diesel-, hybride- of plug-inhybride personenauto aan een werknemer ter beschikking te stellen? Dan is vooral het moment van daadwerkelijke terbeschikkingstelling belangrijk.
Een bestelling, koopovereenkomst of getekend leasecontract in 2026 is op zichzelf niet voldoende om onder het overgangsrecht te vallen. De specifieke auto moet vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan één of meer werknemers ter beschikking zijn gesteld.
Breng daarom vóór de jaarwisseling in kaart welke fossiele personenauto's al ter beschikking zijn gesteld, aan welke voorwaarden het gebruik is gebonden en welke voertuigen ook voor woon-werkverkeer of ander privégebruik mogen worden gebruikt.
Leg daarnaast goed vast wanneer voertuigen worden ingezet, worden gewisseld of tijdelijk worden vervangen. Door de voorgestelde uitzonderingen voor kortdurend gebruik en vervangend vervoer wordt deze administratie vanaf 2027 nog relevanter.
Regel bij nieuwe voertuigen bovendien tijdig de door uw verzekeraar vereiste voertuigbeveiliging en, waar relevant, automatische rittenregistratie en wagenparkbeheer.
Veelgestelde vragen over de pseudo-eindheffing
Blijft het overgangsrecht gelden als een auto van werknemer wisselt?
Hoe en wanneer betaalt een werkgever de pseudo-eindheffing?
Geldt de pseudo-eindheffing ook voor een leaseauto?
Geldt de pseudo-eindheffing ook voor hybride auto’s?
Geldt de pseudo-eindheffing voor een DGA?
Kan ik de pseudo-eindheffing voorkomen door in 2026 een benzineauto te kopen?
Geldt de pseudo-eindheffing ook als een auto maar enkele dagen wordt gebruikt?
Geldt de pseudo-eindheffing voor lesauto's?
Geldt de pseudo-eindheffing voor vervangend vervoer?
Hoe werkt de 7-dagenregeling voor huur- en deelauto's?
Meer blogs over zakelijk rijden, rittenregistratie en nieuwe mobiliteitsregels:
- Tachograafplicht vanaf 2.500 kg: dit verandert er per 1 juli 2026
- Hoe controleert Belastingdienst op zakelijk en privégebruik van auto of bestelbus?
- Wat zijn privékilometers en wat zijn zakelijke kilometers?
- Bewijslast rittenregistratie: wie is verantwoordelijk?
- Btw-correctie privégebruik auto: wat moet u weten als ondernemer?
Nieuws
Meer nieuws
26 oktober 2026
Hoe werkt de pseudo-eindheffing 2027?
Een nieuwe regeling om elektrificatie te stimuleren. Wat is de pseudo-eindheffing? Voor wie is de heffing?
01 oktober 2026
5 signalen dat uw wagenparkdata te versnipperd is
Kilometerstanden in het ene portaal, onderhoudsinformatie in een ander systeem en rapportages in Excel. Bij een groeiend wagenpark kan data ongemerkt steeds verder versnipperen. Deze vijf signalen laten zien wanneer het tijd is om kritisch naar de inrichting van uw wagenparkdata te kijken.
23 september 2026
Gestolen motor terugvinden? Dit zeggen de diefstalcijfers van 2026
In 2026 worden minder motoren gestolen, maar het grootste deel komt na diefstal nog altijd niet terug. Bekijk de nieuwste cijfers en hoe je de kans vergroot dat jouw gestolen motor wél wordt teruggevonden.
15 september 2026
Moving Intelligence Group neemt TDS Ultra over
Moving Intelligence Group heeft TDS Ultra overgenomen, een Brits platform voor connected wagenparkdata.